Bij de jaarrekening 2025 hebben we gezien dat Apeldoorn er financieel gezien goed voorstaat. De kengetallen die hier uitdrukking aan geven waren positief. Tegelijkertijd hebben we als gemeente grote ambities voor de toekomst. Dit leidt tot het inzetten van een deel van het eigen vermogen om uitvoering te kunnen geven aan die ambities. Grotendeels is hierover al besloten in voorgaande meerjarenbegrotingen. Om risico's en tegenvallers op te kunnen vangen, blijft uiteraard een bedrag in de Algemene Reserve beschikbaar. De hoogte van dit bedrag is gerelateerd aan het gekwantificeerde risicobedrag via de weerstandsratio. Deze paragraaf en onderstaande kengetallen geven inzicht in onze financiële positie.
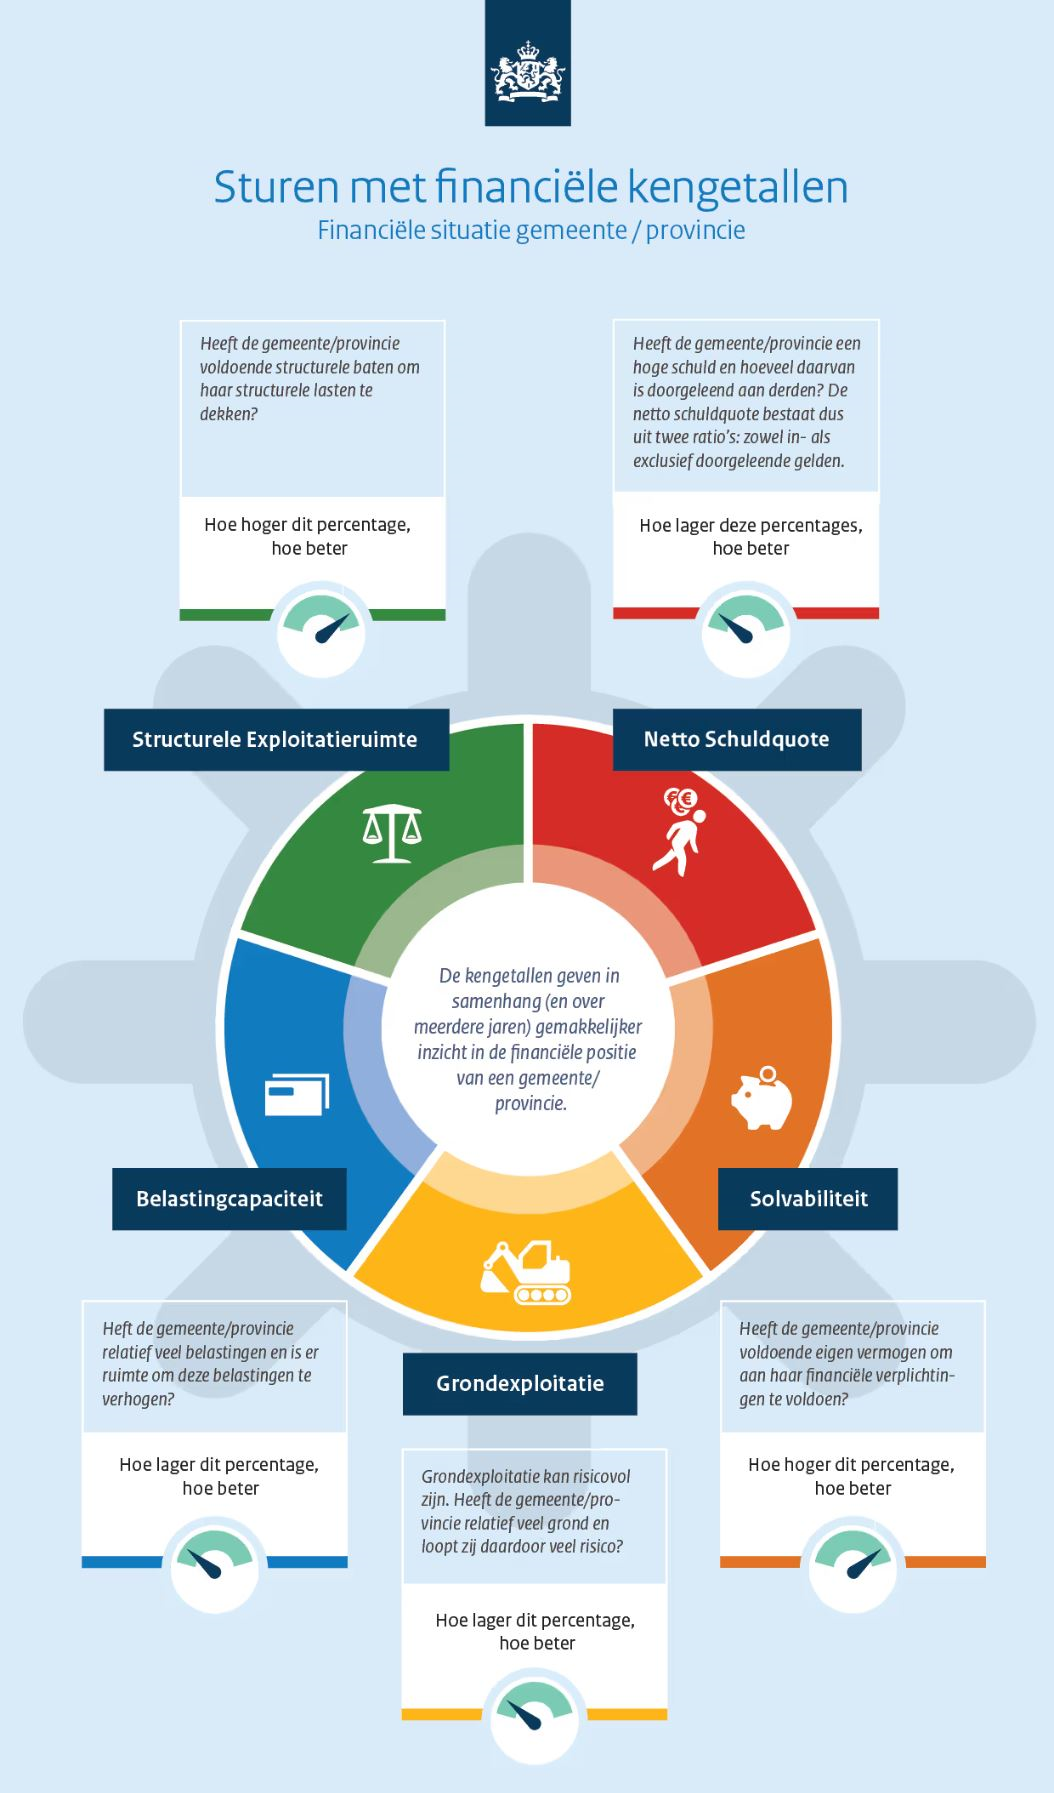
De onderstaande figuur geeft uitleg over de belangrijkste financiële kengetallen die we als gemeente gebruiken om inzichtelijk te maken hoe we er financieel voor staan.
Het Gemeenschappelijk financieel toezichtkader gemeenten 2026 geeft een overzicht van de verplichte kengetallen waarbij wordt aangegeven welke waarden als meer en minder risicovol worden gezien. Dit overzicht is in onderstaande tabel weergegeven.
In de Kadernota Reserves en Voorzieningen 2027-2030 is de normering van een aantal individuele kengetallen losgelaten om in plaats daarvan naar de totale set te kijken. Een afzonderlijk kengetal zegt namelijk weinig over hoe de financiële positie van een gemeente moet worden beoordeeld. De kengetallen zullen in samenhang moeten worden bezien, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een beeld geven van de financiële positie van een gemeente. In de nieuwe normering wordt dan ook naar het totaal van kengetallen gekeken. De norm samengevat: Voor de zes verplichte kengetallen + de weerstandsratio geldt dat maximaal één kengetal in de categorie ‘meest risicovol’ mag zitten. Hierbij geldt de indeling uit het Gemeenschappelijk financieel toezichtkader 2026 en voor de weerstandsratio geldt dat een ratio lager dan 1,4 voor overige risico’s, als meest risicovol wordt gezien. Als de solvabiliteit lager dan 20% is, moet als compensatie de netto schuldquote lager dan 90% zijn. Bij de jaarrekening wordt gekeken naar het gerealiseerde jaar en bij de MPB wordt gekeken naar het eerste begrotingsjaar (de jaren daarna worden inzichtelijk gemaakt, maar worden niet betrokken bij de norm).
| Kengetal |
| Neutraal |
|
|---|---|---|---|---|
1a | Netto schuld quote | < 90% | 90% - 130% | > 130% |
1b | Netto schuld quote excl. leningen | < 90% | 90% - 130% | > 130% |
2 | Solvabiliteitsratio | >50% | 20% - 50% | < 20% |
3 | Grondexploitatie | <20% | 20% - 35% | > 35% |
4 | Structurele exploitatieruimte | >0% | 0% | <0% |
5 | Belastingcapaciteit | <95% | 95% - 105% | >105% |
Onderstaande tabel bevat de berekende kengetallen die horen bij bovenstaande tabel, plus nog drie andere kengetallen. De weerstandsratio is de eerste van de drie additionele kengetallen en deze ratio wordt ook betrokken bij de norm, zoals hierboven is aangegeven. De laatste twee kengetallen zijn ter informatie en worden niet betrokken bij de norm.
| Indicator / kengetal | 31-12-2025 | 1-9-2025 | 1-9-2026 | 1-9-2026 | 1-9-2026 | 1-9-2026 |
|---|---|---|---|---|---|---|---|
1a | Netto schuld quote | 45,72% | 70,64% | 70,52% | 77,16% | 80,94% | 78,58% |
1b | Netto schuld excl. leningen | 42,49% | 67,40% | 67,39% | 74,19% | 78,72% | 77,37% |
2 | Solvabiliteitsratio | 34,30% | 22,68% | 26,08% | 24,34% | 23,62% | 23,73% |
3 | Grondexploitatie | 0,05% | 3,28% | 1,77% | 2,06% | 1,95% | 1,80% |
4 | Structurele exploitatieruimte | 1,20% | 2,19% | 0,47% | 0,52% | -1,25% | -1,73% |
5 | Belastingcapaciteit | 95,35% | 95,35% | 94,89% | 94,89% | 94,89% | 94,89% |
6 | Weerstandsratio (excl. grondbedrijf) | 2,21 | 1,56 | 1,66 | 1,24 | 1,07 | 1,09 |
7 | Eigen vermogen incl. resultaat x miljoen | € 262,09 | € 196,45 | € 240,78 | € 243,41 | € 241,23 | € 241,65 |
8 | Kapitaallastenratio | 3,68% | 4,37% | 4,47% | 5,01% | 5,32% | 5,67% |
Netto schuldquote
De netto schuldquote is het minst risicovol als deze onder de 90% blijft. Bij de jaarrekening 2025 was deze hier ruim onder. Met deze begroting laat dit kengetal een stijgende trend zien. Zowel de normale als de gecorrigeerde schuldquote blijven beneden de 90% in de hele meerjarenraming. Met de besteding van een deel van de reserves (voor incidentele uitgaven/projecten) en voorliggende investeringen (ook voor grondbedrijf activiteiten) verwachten wij een oplopende schuldquote. Hiermee ontstaat een toename van ons bezit (vaste activa) in de komende begrotingsjaren. In de paragraaf Financiering gaan we hier uitvoeriger op in.
Solvabiliteit (eigen vermogen / totale passiva)
Onze solvabiliteit is met de jaarrekening 2025 op een prima niveau van ruim 34% uitgekomen. Met de bestedingen van reserves voor onze ambities en nieuwe investeringen in de komende jaren zal de verhouding tussen dat deel wat met eigen geld is betaald en het totale bezit lager worden. Dit leidt tot een prognose van een dalende solvabiliteit. De solvabiliteit blijft in deze meerjarenraming boven de 20%: de grenswaarde waarbij dit kengetal als meest risicovol wordt gezien als de uitkomst daaronder komt. De dalende trend wordt veroorzaakt doordat de komende jaren veel investeringen gepland zijn waardoor het totale vermogen (de totale balans) stijgt. Het eigen vermogen blijft in deze doorrekening echter redelijk stabiel in de komende jaren, waardoor de daling van de solvabiliteit beperkt blijft. Binnen het eigen vermogen is wel sprake van een verschuiving van de Algemene Reserve naar met name het Apeldoorn Ontwikkelt Fonds. Als de onderliggende plannen bij de AOF-middelen concreter worden en tot besluiten leiden om die middelen te onttrekken, zal dat een negatief effect hebben op de solvabiliteit.
Grondexploitatie
Met de vaststelling van de Nota Grond- en vastgoedbeleid Apeldoorn in 2021 kiezen we voor situationeel grondbeleid waarbij we per gebied of ambitie een rol kunnen kiezen die het beste past bij de gewenste ruimtelijke ontwikkelingen. Voor het bepalen van de gemeentelijke rol maken we gebruik van een duidelijk en transparant afwegingskader zoals beschreven in die kadernota. Daarbij kijken we heel goed naar de middelen die we in kunnen zetten en naar de veiligheidskleppen (zoals het treffen van een verliesvoorziening en het toepassen van het voorzichtigheidsbeginsel op winstnemingen) die we kunnen inbouwen om risico’s goed beheersbaar te hebben en houden. Het grondbeleid krijgt zo een stimulerende rol en biedt daarbij een handelingsperspectief dat helderheid geeft aan partijen over de insteek die Apeldoorn kiest bij gebiedsontwikkelingen. De bedragen op de balans die te maken hebben met gronden en grondexploitaties zijn relatief laag, waardoor dit kengetal ruim in de categorie met het minste risico staat.
Structurele exploitatieruimte
De structurele exploitatieruimte wordt bepaald door de omvang van onze incidentele baten en lasten in relatie met de totale baten en lasten. Voor 2027 en 2028 is dit kengetal positief. De structurele baten zijn dus hoger dan de structurele lasten. Voor de jaren daarna is de structurele exploitatieruimte negatief. Dit komt mede doordat in die jaren de begroting niet sluitend is en de lasten dus hoger zijn dan de baten.
Belastingcapaciteit
Onze belastingcapaciteit is de verhouding tussen lokale woonlasten meerpersoonshuishoudens (peiljaar 2026) ten opzichte van de landelijk gemiddelde woonlasten (peiljaar 2026). Deze zijn gebaseerd op berekeningen van Coelo. In de berekening van Coelo zijn de woonlasten in Apeldoorn in 2025 € 1.039, terwijl de landelijk gemiddelde woonlasten op € 1.095 uitkomen. De gemiddelde woonlasten in Apeldoorn zijn daarmee lager dan het landelijk gemiddelde, wat resulteert in een belastingcapaciteit van 94,89%.
Weerstandsratio
Voor de berekening van de weerstandsratio wordt de beschikbare weerstandscapaciteit (de Algemene Reserve) gedeeld door de benodigde weerstandscapaciteit (het totale risicobedrag). Vanaf de MPB 2026-2029 worden de risico's van het grondbedrijf hiervan uitgezonderd en met een weerstandsratio van 1 meegeteld. Dat betekent dat het risicobedrag van het grondbedrijf één op één als buffer in de Algemene Reserve wordt aangehouden. Het resterende bedrag in de Algemene Reserve wordt gedeeld door het bedrag van de resterende risico's. Een uitkomst lager dan 1,4 wordt hierbij als meest risicovol gezien. Voor 2027 komt de ratio op een prima niveau van 1,7. In de jaren daarna komt de ratio onder de 1,4. Dit wordt voornamelijk veroorzaakt door de verschuiving van bedragen uit de Algemene Reserve naar het Apeldoorn Ontwikkelt Fonds. De beschikbare weerstandscapaciteit daalt daardoor.
Eigen vermogen
Het eigen vermogen blijft de komende jaren redelijk stabiel op ruim € 240 miljoen. Binnen het eigen vermogen is wel sprake van een verschuiving van de Algemene Reserve naar met name het Apeldoorn Ontwikkelt Fonds. Als de onderliggende plannen bij de AOF-middelen concreter worden en tot besluiten leiden om die middelen te onttrekken, dan zal het eigen vermogen dalen.
Kapitaallastenratio
De kapitaallastenratio wordt berekend door het totaal van rente- en afschrijvingslasten met betrekking tot investeringen af te zetten tegen de totale lasten (excl. stortingen aan reserves). De kapitaallastenratio zegt iets over de mate van flexibiliteit van de begroting. Investeringen drukken door de kapitaallasten als last op de begroting, waardoor de flexibiliteit van de begroting afneemt. Er geldt geen wettelijke of andere norm voor deze ratio. De informatiewaarde zit vooral in de ontwikkeling van de kapitaallastenratio over de tijd.